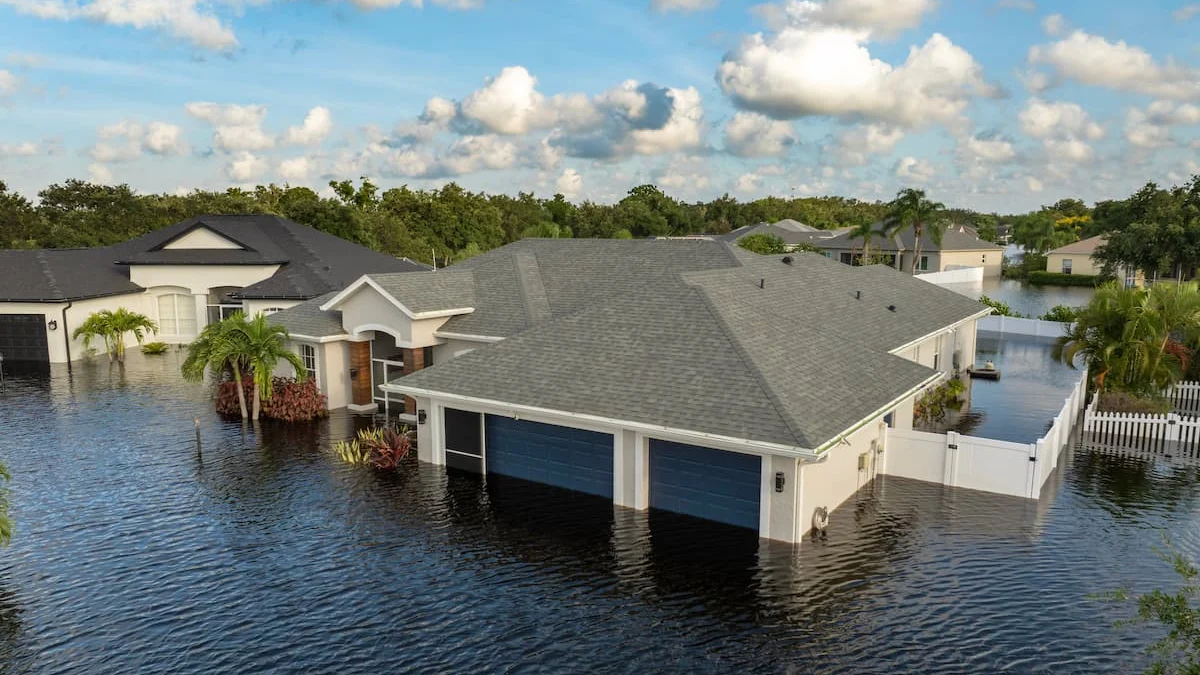
El seguro de inundación en Miami puede ser obligatorio si tienes una hipoteca sobre una vivienda en una zona de alto riesgo o si tu póliza de casa es con Citizens. Aunque no te lo exijan, hay algo importante: la póliza de vivienda estándar no suele cubrir los daños por inundación.
El agua que llega desde la calle, el mar o un canal desbordado puede causar daños que no están cubiertos por tu seguro habitual. Lo explicamos en: Qué cubre tu seguro de casa en Florida y qué no. Para ese riesgo necesitas una cobertura de inundación por separado.
Y hay dos fechas que conviene conocer: el 11 de diciembre de 2026 vence la autorización vigente del programa federal de seguros de inundación, y el 1 de enero de 2027 entra en su última fase el requisito de Citizens.
¿Quién está obligado a tener seguro de inundación en Miami?
Hay dos situaciones principales: que te lo exija el prestamista de tu hipoteca o que sea una condición de tu póliza de Citizens.
Si tienes hipoteca en una zona de alto riesgo
La normativa federal exige una cobertura contra inundaciones para determinados préstamos garantizados con propiedades ubicadas en una Special Flood Hazard Area (SFHA). Es decir, una zona de riesgo especial de inundación identificada por FEMA.
Estas zonas aparecen en los mapas federales con códigos que comienzan por A o V.
Si tu hipoteca está sujeta a esa obligación, el prestamista debe informarte y exigirte la cobertura correspondiente. También puede solicitarla en otras zonas, según sus condiciones de financiamiento.
Por eso, antes del closing —el cierre de la compra—, comprueba cuánto seguro necesitas y desde qué fecha debe estar vigente.
Si tu seguro de casa es de Citizens
La ley de Florida exige a Citizens Property Insurance Corporation que condicione buena parte de sus pólizas residenciales con cobertura de viento a mantener también un seguro de inundación.
Sin embargo, este requisito no se aplicó a todos los propietarios al mismo tiempo. Sino que entró por fases, según la zona y el valor de reconstrucción asegurado de la vivienda.
| Fecha de aplicación | Pólizas de Citizens afectadas |
|---|---|
| Desde 2023 | Viviendas en zonas de alto riesgo, independientemente de su valor |
| 1 de enero de 2024 | Fuera de esas zonas, cobertura de vivienda de $600,000 o más |
| 1 de enero de 2025 | Cobertura de vivienda de $500,000 o más |
| 1 de enero de 2026 | Cobertura de vivienda de $400,000 o más |
| 1 de enero de 2027 | Las restantes pólizas residenciales sujetas al requisito, sin importar el valor |
Los importes de la tabla corresponden a la Coverage A, es decir, el valor asegurado de la vivienda para su reconstrucción. No son el precio de mercado ni el valor fiscal de la propiedad.
Es importante añadir que quedan fuera de este requisito las pólizas individuales de propietarios de unidades de condominio, las de contenido de inquilinos y las que excluyen cobertura por viento o granizo.
Además, el cambio del 1 de enero se aplica al emitir o renovar las pólizas correspondientes. Si tu renovación llega meses después, comprueba con tu agente cuándo necesitas presentar la cobertura.
Puedes revisar las condiciones y excepciones directamente en la página oficial de Citizens sobre seguro de inundación.
La cobertura mínima que exige Citizens
Como regla general, el importe de cobertura para el edificio debe ser al menos equivalente a la Coverage A de tu póliza de Citizens.
Pero existe una diferencia importante: el NFIP permite asegurar una vivienda residencial individual hasta $250,000 de cobertura del edificio, dentro de su programa regular.
Si esa cantidad es inferior al valor asegurado por Citizens, la compañía acepta el máximo de cobertura del NFIP al que tengas derecho, conforme a sus reglas.
Para demostrar que cumples, Citizens solicita la página de declaraciones de la póliza de inundación o, si está en trámite, la aplicación acompañada del comprobante de pago. También exige un formulario de confirmación firmado.
Cuando nadie te exige seguro de inundación
Aunque la contratación puede ser voluntaria, estar fuera de una zona de alto riesgo no significa que tu vivienda no pueda inundarse.
Según los datos publicados por FEMA, entre 2014 y 2024 el 29 % de las reclamaciones del NFIP procedió de propiedades situadas fuera de las zonas clasificadas como de alto riesgo.
Ese porcentaje describe las reclamaciones del programa federal en todos los Estados Unidos, no la probabilidad individual de que se inunde tu casa en Miami-Dade.
Pero debes tener en cuenta que la decisión cambia según tu situación:
- Si tu casa está pagada. No tener hipoteca elimina una de las causas habituales de obligación, pero no elimina el requisito de Citizens si tu póliza está sujeta a él.
- Si vives en un condominio. La asociación puede tener un seguro de inundación para el edificio, pero debes comprobar que existe y qué cubre exactamente. Tu póliza individual puede servir para proteger pertenencias y determinados elementos interiores, según sus condiciones.
- Si rentas tu propiedad. La cobertura de inundación del edificio normalmente corresponde al propietario. El inquilino puede contratar una cobertura para sus pertenencias.
Y si tienes una casa fuera de las zonas A y V, considera cuánto te costaría reparar daños importantes sin seguro. La ausencia de obligación no elimina el posible gasto.
¿Cómo saber en qué zona de inundación está tu casa?
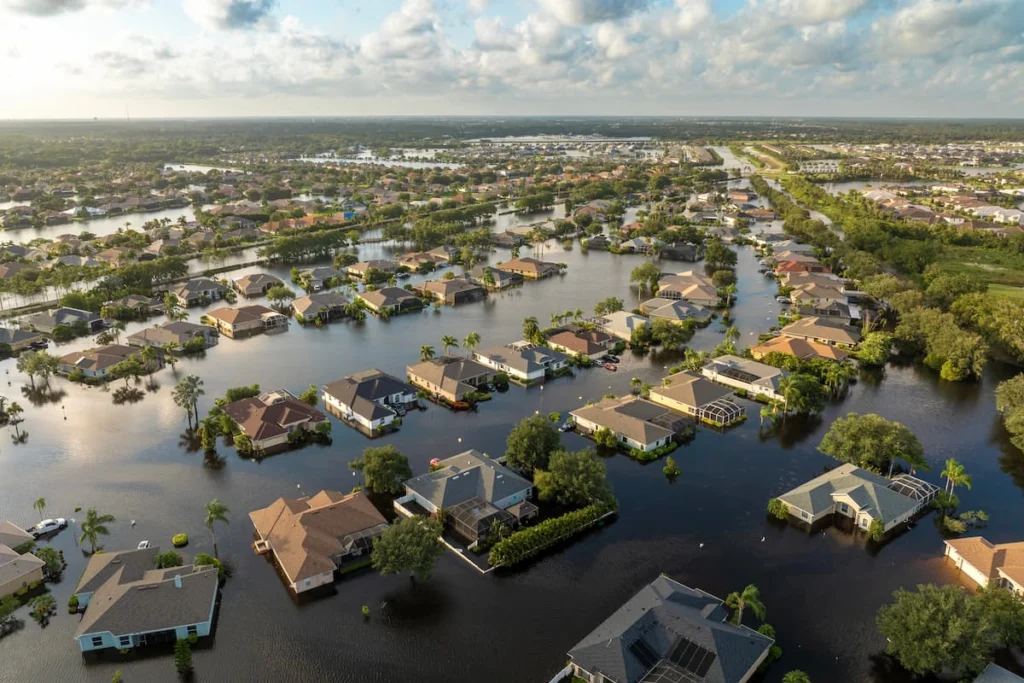
Miami-Dade dispone de un mapa oficial en el que puedes buscar una propiedad por su dirección.
Entra en el mapa de zonas de inundación de Miami-Dade e identifica la clasificación que aparece para tu vivienda.
Las designaciones principales son:
| Zona | Qué significa |
|---|---|
| A, AE, AH, AO | Alto riesgo de inundación |
| V, VE | Alto riesgo costero, incluido el impacto de las olas |
| X | Riesgo menor o moderado, según la designación específica |
FEMA distingue las zonas de alto riesgo para aplicar determinadas obligaciones hipotecarias. Pero el mapa no puede predecir todos los episodios de inundación.
Si necesitas confirmar la designación oficial, Miami-Dade ofrece la línea de zonas de inundación. También puedes preguntar a tu agente de seguros.
Conviene siempre utilizar el mapa vigente y no confundirlo con mapas preliminares que todavía no tienen efecto regulatorio.
¿Cuánto cubre el seguro federal de inundación?
El National Flood Insurance Program (NFIP), administrado por FEMA, ofrece para viviendas residenciales individuales hasta:
- $250,000 de cobertura del edificio.
- $100,000 de cobertura de pertenencias personales.
Son coberturas diferenciadas, con límites y deducibles propios. No debes asumir que asegurar el edificio también protege automáticamente muebles, ropa o equipos electrónicos.
Tampoco cubre ninguna pérdida relacionada con el agua. Por ejemplo, las pólizas estándar del NFIP no pagan los gastos de alojamiento temporal mientras reparas la casa después de una inundación.
Si reconstruir tu vivienda costara más de $250,000, pregunta por las opciones de cobertura privada o adicional.
Puedes consultar los límites y coberturas del NFIP antes de comparar pólizas.
Tres fechas que importan ahora
30 días: la espera habitual
Una póliza nueva del NFIP normalmente comienza a cubrir 30 días después de contratarla.
Existen excepciones. Por ejemplo, cuando se adquiere un seguro de inundación en Miami como parte de determinadas operaciones hipotecarias, la espera puede no aplicarse. También hay reglas particulares para cambios de mapas y otras circunstancias.
Lo importante es que comprar la póliza no siempre significa estar cubierto ese mismo día.
Si necesitas cumplir el requisito de Citizens al comenzar enero, confirma con tu agente que la fecha efectiva de la cobertura sea adecuada. No basta con presentar una aplicación en diciembre sin comprobar cuándo empieza la protección.
11 de diciembre: vence la autorización federal vigente
El programa federal NFIP está autorizado hasta el 11 de diciembre de 2026.
Si el Congreso no aprueba una prórroga, el programa perderá temporalmente la facultad de emitir nuevos contratos y las renovaciones también podrían verse interrumpidas.
Eso no significa que desaparezcan las pólizas existentes. Las que ya están en vigor continuarían hasta su vencimiento. FEMA puede seguir gestionando reclamaciones, con pagos sujetos a la disponibilidad de fondos.
La National Association of Realtors explica las consecuencias de una posible interrupción del NFIP.
Esta situación no implica que dejen de existir los seguros privados de inundación.
1 de enero de 2027: última fase de Citizens
Desde esa fecha se incorpora el grupo de pólizas residenciales con cobertura de viento que aún no estaba incluido por el valor asegurado de la vivienda, salvo las excepciones correspondientes.
Si tienes Citizens, no esperes a recibir una notificación de último momento: revisa tu renovación y los documentos que debes presentar.
¿Hay descuentos en Miami-Dade?
Sí, dependiendo de dónde esté la propiedad y de la póliza.
El área no incorporada de Miami-Dade alcanzó la clase 3 del Community Rating System (CRS), un programa federal que reconoce las medidas adoptadas por las comunidades para reducir el riesgo de inundación.
Desde el 1 de abril de 2024, esa clasificación permite un 35 % de descuento en la mayoría de las pólizas elegibles del NFIP emitidas o renovadas en esa área.
No es un descuento para todas las propiedades del condado. Miami, Hialeah, Coral Gables y las demás ciudades participantes pueden tener clasificaciones distintas.
Consulta la información del condado sobre el descuento del CRS y revisa con tu agente qué le corresponde a tu dirección.
Para entender el resto de los gastos, puedes consultar: ¿Ha bajado el seguro de casa en Miami en 2026? y Seguro, impuestos y cuotas: cuánto cuesta sostener una casa en Miami.
Preguntas frecuentes
¿Puedo utilizar una póliza privada para cumplir el requisito de Citizens?
Puede ser válida si cumple las condiciones legales y los requisitos de cobertura aplicables. Antes de contratarla, confirma con tu agente que Citizens la aceptará y qué documentación debes presentar.
¿El seguro de inundación paga un hotel mientras reparo mi casa?
Una póliza estándar del NFIP no cubre el alojamiento temporal ni los gastos adicionales de manutención. Si necesitas esa protección, pregunta: ¿qué opciones ofrece el mercado privado?
Qué hacer ahora
- Busca tu dirección en el mapa oficial de inundaciones de Miami-Dade.
- Si tienes hipoteca, comprueba las condiciones de cobertura que te exige el banco.
- Si estás asegurado con Citizens, revisa tu Coverage A, la fecha de renovación y los requisitos de documentación.
- Pide a tu agente una cotización del NFIP y, si corresponde, alternativas privadas, prestando atención a los límites y deducibles.
- Si vives en un condominio, solicita a la asociación una copia de la póliza de inundación del edificio y revisa qué queda fuera.
- Confirma la fecha efectiva de tu cobertura antes de las próximas fechas críticas.
Fuentes
Este artículo tiene fines informativos y no sustituye el asesoramiento de un agente de seguros con licencia. Los requisitos y las coberturas dependen de la póliza, la ubicación, el tipo de propiedad y las condiciones del prestamista. La autorización del NFIP puede cambiar por decisión del Congreso.