Si tienes una vivienda en Miami-Dade, hay una pregunta que conviene responder antes de que llegue una tormenta, se rompa una tubería o aparezca una gotera: ¿qué cubre el seguro de casa en Florida?
La respuesta no está solo en cuánto pagas de prima. Está dentro de los límites de cobertura, de los deducibles y, sobre todo, de las exclusiones de tu póliza.
Un seguro de casa suele cubrir la vivienda, otras estructuras como la cerca, tus pertenencias, los gastos de vivir fuera mientras se repara y tu responsabilidad ante terceros. No cubre la inundación ni el desgaste, y el moho suele tener un límite.
Para los huracanes hay un deducible aparte, que puede ser un porcentaje del valor asegurado.
El huracán Isaias volvió a recordarlo este mes. Tocó tierra cerca de Destin el 9 de octubre pasado como categoría 2. Aunque pasó muy lejos de Miami-Dade, nos sirve como recordatorio. Pues hasta el 20 de octubre ya se habían presentado unas 55,000 reclamaciones en Florida, cerca de 47,000 relacionadas con propiedades residenciales, con unos $582 millones en pérdidas aseguradas reportadas hasta ese momento.
Por eso la mejor hora para descubrir qué tienes asegurado no es después del daño.
Lo esencial
- Una póliza típica protege la casa, otras estructuras, tus pertenencias, ciertos gastos si tienes que vivir fuera y tu responsabilidad frente a terceros.
- La inundación normalmente no está incluida en el seguro de vivienda.
- El desgaste y la falta de mantenimiento tampoco son daños asegurados.
- El deducible de huracán puede representar miles o decenas de miles de dólares.
- En un condo, la póliza del edificio no sustituye tu HO-6.
- En Florida tienes, en general, un año para notificar una reclamación nueva o reabierta y 18 meses para una suplementaria.
¿Qué suele cubrir una póliza de vivienda?
Para una casa en la que vive su propietario, una de las pólizas más habituales es la HO-3. Se divide normalmente en seis coberturas, según la guía del Departamento de Servicios Financieros de Florida (DFS)
Aunque cada contrato es distinto, habitualmente encontrarás varias coberturas básicas. Recuerda que las cifras de cada una están en la primera página de tu póliza, la de declaraciones (declarations page).
Podemos resumir las diferentes coberturas de la siguiente forma:
| Cobertura | Para qué sirve |
| Vivienda | Reparar o reconstruir la casa tras un daño cubierto |
| Otras estructuras | Cerca, shed, garaje separado u otras estructuras incluidas |
| Bienes personales | Muebles, ropa, electrónicos y otras pertenencias |
| Pérdida de uso | Gastos adicionales si no puedes vivir temporalmente en la casa |
| Responsabilidad civil | Daños o lesiones a terceros por los que seas responsable |
| Gastos médicos | Determinados gastos médicos de visitantes lesionados en la propiedad |
El Departamento de Servicios Financieros de Florida (DFS) recomienda empezar por la declarations page, la página de declaraciones. Ahí puedes ver cuánto tienes asegurado y cuáles son tus deducibles.
Hay una diferencia importante con los gastos de vivir fuera. Si un daño cubierto te obliga a irte temporalmente a un hotel o rentar otra vivienda, la cobertura de Additional Living Expenses puede ayudarte con el gasto adicional, no necesariamente con todos tus gastos habituales.
Si tienes un condominio, tu póliza es otra, la HO-6, y funciona distinto. Más abajo lo explicamos en detalle.
Si rentas una casa, lo habitual es una póliza para arrendadores, como la DP-3, pensada para viviendas en las que no vive el dueño. Pero debes tener en cuenta que no suele cubrir las mismas cosas que si fueras un inquilino.
Lo que mucha gente cree que está cubierto… y no siempre lo está
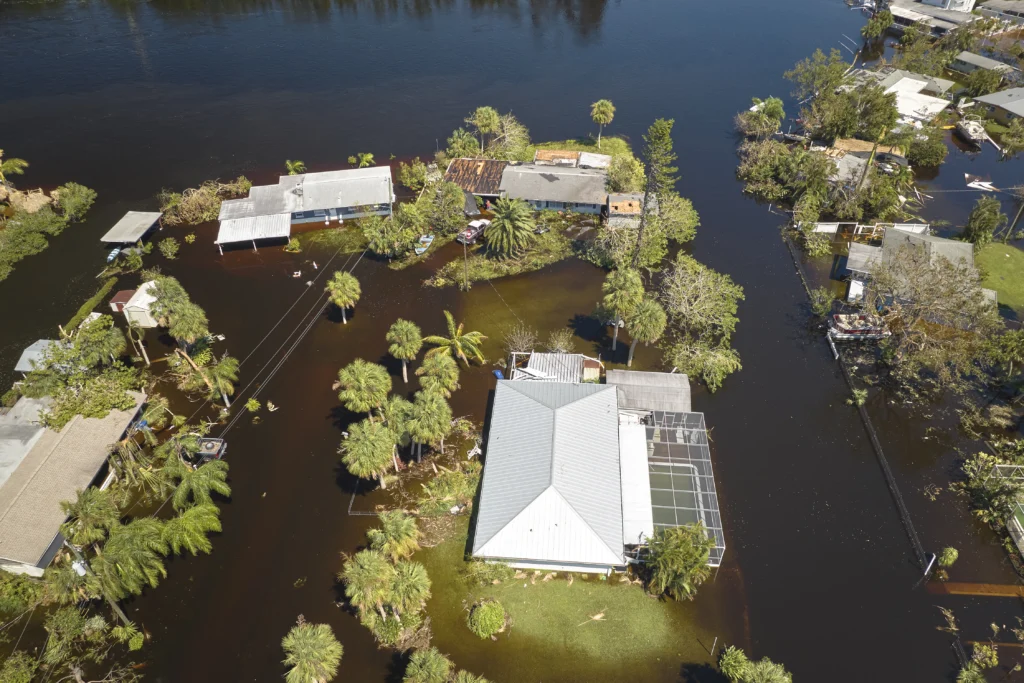
La inundación es probablemente el ejemplo más importante en el sur de Florida. La mayoría de las pólizas de vivienda excluyen el agua que sube desde fuera, como la marejada o el desbordamiento.
Es decir, si el agua sube desde la calle, entra por una marejada o proviene del desbordamiento de una masa de agua, la póliza típica de homeowners no la cubre. Para eso necesitas una cobertura de flood separada. Como explicamos en Seguro, impuestos y cuotas: cuánto cuesta sostener una casa en Miami.
Eso es distinto a que reviente una tubería dentro de la casa. Ese daño súbito puede estar cubierto, aunque algunas pólizas limitan determinadas coberturas de agua.
También quedan fuera normalmente el desgaste y el mantenimiento. Las aseguradoras usualmente no cubren lo que se estropea con los años
Si el techo lleva años deteriorándose y finalmente empieza a gotear, la aseguradora puede considerar que el problema es mantenimiento y no un siniestro cubierto. Por lo general, tampoco cubre una fuga lenta por corrosión que nadie arregló. El seguro responde ante lo súbito y accidental, no ante el paso del tiempo.
Con el moho hay todavía más matices. Si aparece como consecuencia de un daño cubierto, puede existir cobertura, pero con límites. El DFS señala que $10,000 es un límite frecuente, aunque algunas compañías permiten comprar más cobertura y otras pueden excluirla.
Y revisa el water backup. El agua que vuelve por un drenaje o alcantarillado puede necesitar una cobertura adicional.
Los socavones. La cobertura de sinkholes es opcional. La ley solo obliga a incluir el colapso catastrófico del terreno, con criterios estrictos
Lo que exige el código al reparar. Si tu casa es antigua, repararla obliga a que cumplas el código de construcción actual. Ese costo extra lo paga la cobertura de ley y ordenanza (law and ordinance), que la aseguradora debe ofrecerte limitada al 25 % o al 50 % de la cobertura de la vivienda, según la ley de Florida.
Veamos este punto más detalladamente
Si tu casa es antigua, hay una cobertura que conviene mirar
Imagina que una parte de tu casa sufre un daño importante y, al repararla, el código actual obliga a hacer trabajos adicionales que no eran necesarios cuando se construyó.
Ahí entra lo que se conoce como la cobertura de Law and Ordinance.
Puede ayudar a pagar el costo adicional de cumplir con el código vigente. En Florida, las aseguradoras autorizadas deben incluir u ofrecer esta cobertura en determinados niveles; en las pólizas a las que aplica, la ley contempla límites del 25 % y la opción del 50 % de la cobertura de la vivienda.
Y eso para una casa con varias décadas no es un detalle menor. Por eso, cuando estés en la búsqueda de una aseguradora, tienes que ver bien qué cubre el seguro de casa en Florida que te están vendiendo.
El deducible de huracán: no lo mires solo como porcentaje
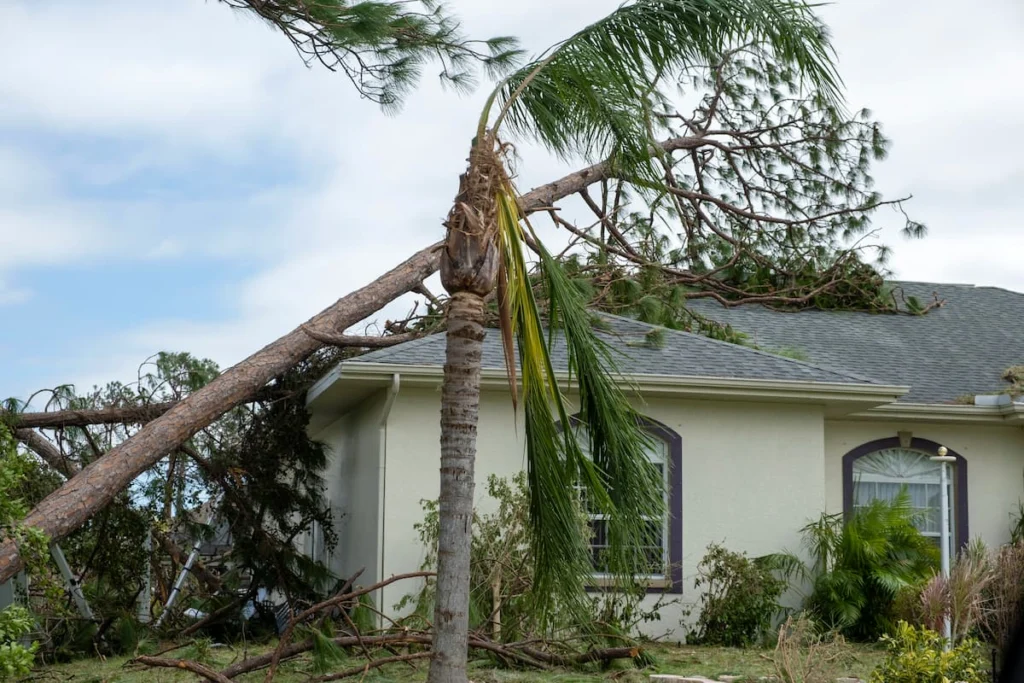
Este es uno de los números que más propietarios descubren demasiado tarde.
En Florida, muchas pólizas tienen un deducible específico para huracanes, diferente al deducible normal.
La ley contempla opciones de cobertura de la vivienda del 2 %, 5 % y 10 %, con algunas diferencias según el valor asegurado.
Supongamos que tu cobertura A es de $350,000:
- 2 % = $7,000
- 5 % = $17,500
- 10 % = $35,000
El porcentaje puede parecerte pequeño. Sin embargo, la cantidad en dólares no lo es.
Además, para las pólizas personales residenciales, el deducible se acumula durante el año calendario si continúas con la misma aseguradora o el mismo grupo asegurador.
Esto quiere decir que si un primer huracán produce daños y no llegas a cubrir todo el deducible, lo que ya pagaste puede contar frente al siguiente. Por eso el DFS recomienda reportar incluso ciertos daños por huracán que queden por debajo del deducible y conservar los recibos.
Replacement Cost y Actual Cash Value no son lo mismo
Esta diferencia puede cambiar mucho cuánto recibes después de una pérdida.
El Replacement Cost (costo de reposición) busca cubrir lo necesario para reparar o sustituir el bien dañado por otro similar, sin descontar la depreciación, dentro de los límites y condiciones de tu póliza. Es decir, te pagan lo que cuesta reparar o reponer, sin descontar la depreciación.
En el Actual Cash Value (valor real) te descuentan lo que el bien perdió con los años. Es decir, descuenta el desgaste y la antigüedad.
Por ejemplo, un refrigerador de $1,000 con una vida útil de diez años, destruido a los tres, no vale $1,000 hoy si el reclamo se liquida por actual cash value, sino que vale aproximadamente $700.
También hay que revisar cuánto tienes asegurada la casa.
Aquí hacemos una precisión importante: no existe una regla universal de que todas las pólizas exijan exactamente el 80 % del costo de reconstrucción. Muchas utilizan ese porcentaje, pero algunas pueden exigir 90 % o incluso 100 %. Si estás por debajo del mínimo de tu contrato, puedes terminar recibiendo menos en una pérdida parcial.
Y recuerda: el costo de reconstrucción no es el precio de mercado.
Si compraste la casa por $700,000, eso no significa que reconstruir la estructura cueste $700,000. El precio de mercado incluye también el terreno.
¿Qué pasa con el techo?
En Florida, el techo tiene sus propias particularidades.
Cuando analizamos qué cubre el seguro de casa en Florida, un techo viejo no convierte automáticamente cualquier filtración en un daño cubierto. Pero tampoco puede utilizarse su edad de ninguna manera para negarle una póliza.
Si tiene menos de 15 años, una aseguradora no puede negarle o no renovarle únicamente por su edad.
Si tiene 15 años o más, antes de exigirte reemplazarlo por ese motivo debe permitirte hacer una inspección, a tu costo. Si la inspección determina que todavía tiene al menos cinco años de vida útil, tampoco puede rechazarte únicamente por la edad.
Algunas pólizas pueden incluir, además, un deducible específico para el techo.
La ley limita ese deducible al menor entre el 2 % de la cobertura A y el 50 % del costo de reemplazarlo. También establece situaciones en las que no se aplica, entre ellas determinados daños por huracán, una pérdida total o ciertos impactos que perforan el techo.
¿Y si vives en un condo?
Aquí se suele cometer un error muy frecuentemente cuando buscas qué cubre el seguro de casa en Florida.
Cuando te dicen: “La asociación tiene seguro”, esto no significa que todo lo que está dentro de tu unidad esté asegurado por ella.
La ley de condominios de Florida deja fuera de la póliza de la asociación, entre otros, tus pertenencias y determinados elementos dentro de la unidad como pisos, recubrimientos de paredes y techos, lámparas, electrodomésticos, calentador de agua, gabinetes, encimeras y tratamientos de ventanas.
Eso normalmente lo proteges con una HO-6. Además, una HO-6 debe incluir al menos $2,000 de loss assessment coverage, con un deducible de no más de $250 para la cobertura regulada por esa norma.
Pero atención: eso no significa que cualquier evaluación especial del condo esté cubierta.
La evaluación debe surgir de un tipo de pérdida que cumpla las condiciones de esa cobertura.
Si tienes un condo en Miami-Dade, la pregunta útil es: ¿qué cubre exactamente la póliza del edificio y qué queda para mi HO-6?
¿Cuánto tiempo tienes para reclamar?
No es conveniente guardar un daño para “ver qué pasa”.
En Florida, una reclamación nueva o reabierta de property insurance debe notificarse, en general, dentro del año siguiente a la fecha de la pérdida. Una reclamación suplementaria tiene un plazo de 18 meses.
La aseguradora también tiene plazos. Entre otras obligaciones, debe acusar recibo de determinadas comunicaciones sobre el claim en siete días y, normalmente, pagar o negar total o parcialmente la reclamación en 60 días desde que recibe el aviso, salvo circunstancias permitidas por la ley.
Después de un daño:
- Haz fotos y videos.
- Evita que el daño siga creciendo haciendo reparaciones temporales razonables.
- Guarda todos los recibos.
- No tires inmediatamente los bienes dañados si la aseguradora aún puede necesitar inspeccionarlos.
- Conserva correos, documentos y un registro de tus conversaciones con la compañía.
¿Qué significa para ti?
Si tienes una casa. Busca tu declarations page y mira cuánto tienes en cobertura de vivienda, cuánto representan tus deducibles en dólares y qué exclusiones importantes aparecen.
Si tienes un condo.
Compara la póliza de la asociación con tu HO-6. No des por hecho que pisos, gabinetes o electrodomésticos están cubiertos por el edificio.
Si rentas una propiedad.
Comprueba que tu póliza corresponde al uso real de la vivienda. Una casa ocupada por el propietario y una propiedad de renta no se aseguran necesariamente de la misma manera.
Preguntas frecuentes
¿Mi seguro cubre la inundación de un huracán? Normalmente no. La marejada y el agua que sube desde fuera suelen necesitar flood insurance. El daño por viento puede estar cubierto si tu póliza incluye esa protección y estará sujeto a sus condiciones y deducibles.
¿Debo reportar un daño de huracán si no supera mi deducible? El DFS recomienda hacerlo, entre otras razones, porque el deducible de huracán es acumulativo dentro del año calendario y pueden aparecer los daños ocultos durante la reparación.
¿Puedo aumentar mi cobertura cuando ya viene un huracán? No cuentes con ello. Existen restricciones para contratar o aumentar ciertas coberturas cuando ya hay una vigilancia o un aviso de tormenta tropical o un huracán. La póliza se revisa antes, no cuando el ciclón aparece en el mapa.
Qué hacer ahora
- Busca la declarations page de tu póliza.
- Convierte tus deducibles a dólares.
- Comprueba si tienes flood insurance aparte.
- Pregunta cuál es el porcentaje mínimo de Replacement Cost que exige tu póliza.
- Si tu casa es antigua, revisa Law and Ordinance.
- Si tienes un condo, compara la póliza del edificio con tu HO-6.
- Haz un inventario con fotos de tus pertenencias y guarda una copia fuera de la vivienda.
El seguro no se entiende de verdad mirando únicamente cuánto cuesta al año. Se entiende preguntando algo mucho más sencillo:
Si mañana pasa algo, ¿qué parte paga la póliza y qué parte tendría que pagar yo?
Esa es la cifra que conviene conocer antes de necesitarla.
Información verificada: 29 de octubre de 2026.
Este artículo tiene fines informativos y no constituye asesoramiento de seguros ni legal. Las coberturas, exclusiones, límites y deducibles varían entre pólizas. Ante un daño concreto, revisa el contrato aplicable y consulta a tu agente o a un profesional con licencia en Florida.