
En Miami, una propiedad puede perder atractivo para los compradores cuando tiene problemas que encarecen su mantenimiento o complican conseguir una hipoteca. Un techo deteriorado, el riesgo de inundación, un condominio con reparaciones pendientes o una obra sin permiso son de las cosas que le restan valor a una propiedad. Algunas de esas situaciones tienen solución. Otras, como la ubicación, no se pueden cambiar. En este artículo explicamos qué le resta valor a una propiedad.
El valor de tu propiedad depende en gran medida de las ventas recientes de inmuebles comparables en tu zona. Pero el comprador también suele fijarse en cuánto costará asegurarla, qué reparaciones tendrá que pagar y si el banco aceptará financiar la compra.
No existe un descuento fijo para cada problema. Lo importante es saber cuáles pueden influir en la tasación, cuáles dificultan la venta y cuáles conviene resolver antes de poner tu propiedad en el mercado.
Lo esencial
- Un techo de 15 años o más puede generar preguntas sobre el seguro, pero su edad por sí sola no permite a una aseguradora rechazarlo en cualquier circunstancia.
- La ubicación en una zona inundable puede elevar los costos de aseguramiento y afectar al precio. El efecto depende de cada propiedad.
- En un condominio, las reparaciones críticas pendientes pueden complicar o impedir determinados préstamos hipotecarios.
- Una ampliación sin permiso puede no recibir el valor esperado en el appraisal y crear problemas durante la venta.
- Una remodelación muy costosa o demasiado personalizada puede recuperar solo una parte de lo invertido.
¿Por qué importa tanto el techo?
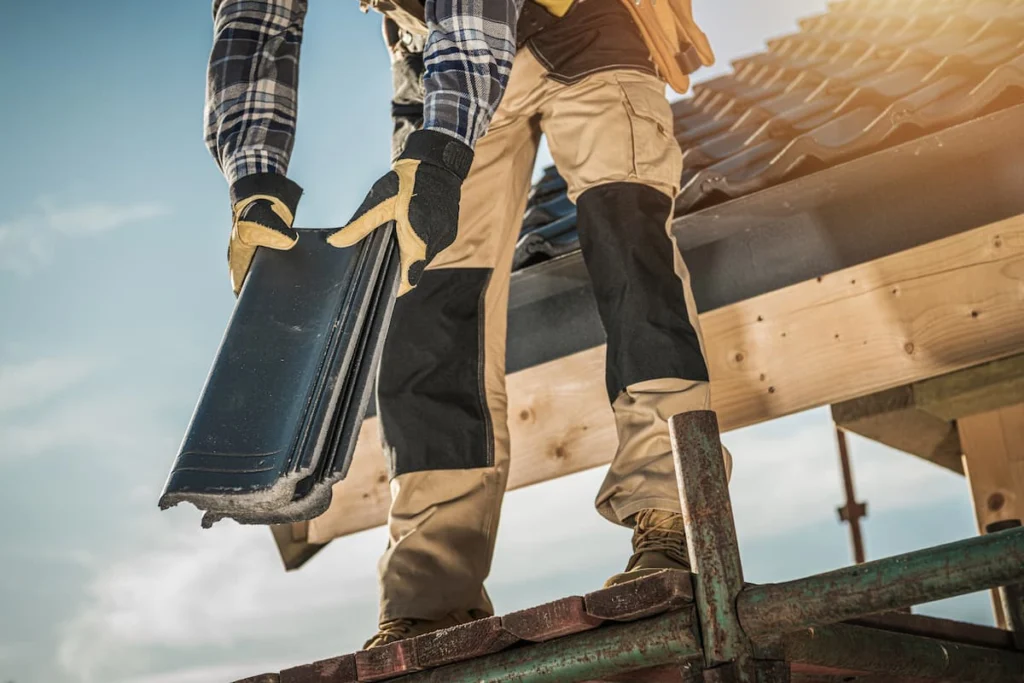
Porque su estado puede afectar al seguro de la vivienda, un comprador que necesita una hipoteca normalmente también necesita asegurar la propiedad.
La Florida tiene una protección específica para los propietarios. Según los estatutos estatales, una aseguradora no puede negarse a emitir o renovar una póliza únicamente por la edad de un techo de menos de 15 años.
Si tu techo tiene 15 años o más, la aseguradora debe darte la oportunidad de contratar una inspección, que pagarás tú, antes de exigirte que lo reemplaces para mantener o conseguir el seguro. Si un profesional autorizado confirma que al techo todavía le quedan al menos cinco años de vida útil, la aseguradora no puede rechazar tu póliza únicamente porque sea viejo.
Eso no significa que cualquier techo de 15 o 20 años sea aceptable. La aseguradora puede evaluar su estado, los daños existentes y otros factores permitidos.
Para el comprador, la pregunta es cuánto tiempo podrá conservar el techo y qué gastos tendrá que asumir después. Si una inspección revela un deterioro importante, ese resultado puede afectar la oferta, la negociación o las condiciones para cerrar la compra.
En: Qué cubre tu seguro de casa en Florida y qué no, explicamos cómo funcionan las coberturas, exclusiones y deducibles relacionados con el techo.
Antes de gastar miles de dólares en reemplazarlo para vender, conviene saber si el problema es su edad, su condición real o una exigencia concreta del aseguramiento.
¿Cuánto resta el riesgo de inundación?
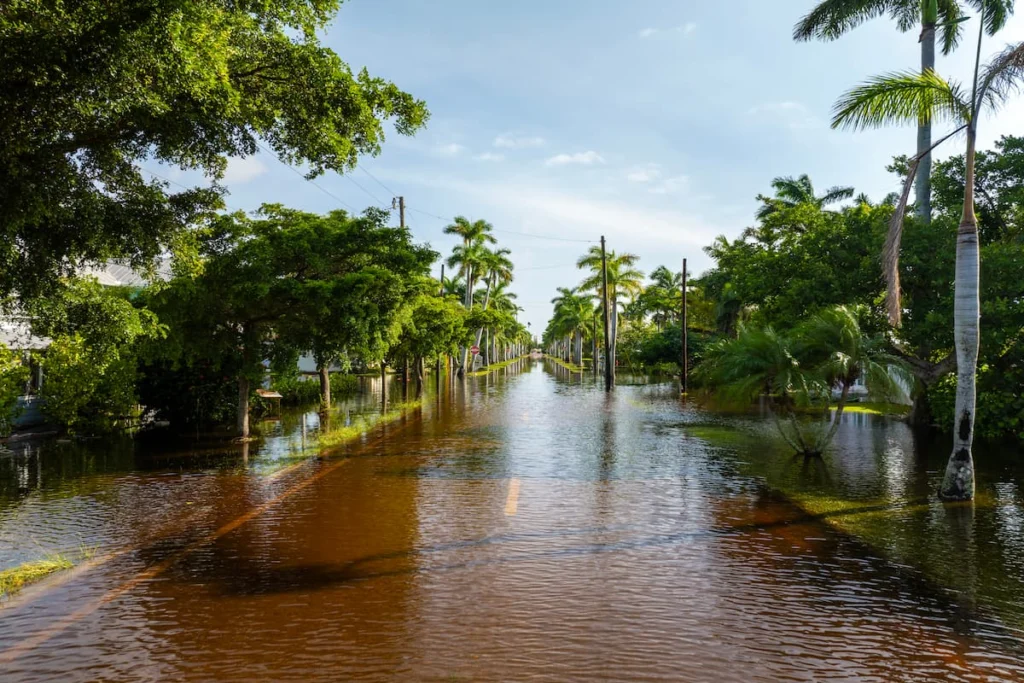
No existe una cantidad universal que determine qué le resta valor a una propiedad. Estar en una zona inundable puede influir en el precio, pero también importan otros factores como la elevación de la vivienda, su historial de daños, las medidas de protección y el costo del seguro.
Un análisis de Cotality publicado en 2023, utilizando ventas de Miami-Dade entre 2011 y 2022, encontró diferencias de precios respecto a propiedades comparables situadas en la zona X, considerada de menor riesgo en los mapas de FEMA:
| Zona de inundación | Diferencia estimada en precios |
|---|---|
| AH | −4.5 % |
| AE | −9.8 % |
| Zonas costeras analizadas | −18 % |
Estas cifras proceden de un modelo estadístico que controla distintas características de las propiedades y condiciones del mercado. No significa que una casa concreta pierda automáticamente ese porcentaje por estar en una zona determinada.
Puedes consultar el análisis de Cotality sobre inundaciones y precios en el sur de Florida.
Además del precio, hay otro efecto económico: en zonas de alto riesgo designadas por FEMA, determinadas hipotecas sujetas a requisitos federales exigen mantener un seguro de inundación.
Y hay un cambio que conviene tener presente. Desde el 1 de enero de 2027, Citizens ampliará su requisito de seguro de inundación a las restantes pólizas residenciales personales elegibles con cobertura de viento, independientemente del valor asegurado o de que la vivienda esté fuera de una zona de alto riesgo.
La explicación oficial de Citizens recoge las excepciones, entre ellas están determinadas pólizas de propietarios de condominio, pólizas de contenido para inquilinos y pólizas sin cobertura de viento.
Si vendes, también debes declarar los daños por inundación
Florida exige que el vendedor entregue una declaración de riesgo de inundación antes de firmar el contrato de compraventa o en el momento de firmarlo.
El formulario pregunta si, durante el tiempo que fue dueño, tuvo conocimiento de inundaciones que dañaron la propiedad, si presentó reclamaciones al seguro y si recibió asistencia por esos daños.
Desde octubre de 2025, esa declaración incluye también inundaciones que causaron daños aunque no se presentara una reclamación.
Por tanto, no basta con mirar el mapa. Antes de comprar, comprueba el historial de la vivienda y solicita una cotización real del seguro de inundación.
¿Qué le resta valor a un condominio?
El estado del edificio, las reparaciones pendientes y la capacidad financiera de su asociación pueden tener tanta importancia como las condiciones de tu unidad.
En la Florida, determinados edificios de condominios de tres pisos habitables o más están sujetos a inspecciones estructurales periódicas y a estudios de reservas, conocidos como Structural Integrity Reserve Study (SIRS).
Cuando aparecen reparaciones importantes y las reservas no alcanzan para financiarlas, la asociación puede necesitar una evaluación especial. Un cobro extraordinario a los propietarios.
Lo explicamos en Inspección por hito en Miami-Dade: ¿tu condo está al día? y en Cuotas de condominio en Miami: cuando pagar menos sale caro.
Pero el problema no termina en cuánto tendrá que pagar cada propietario. También puede afectar la financiación de las compraventas.
Cuando el banco no acepta el edificio
Fannie Mae considera no elegibles para determinados préstamos los proyectos de condominios que necesitan reparaciones críticas sin resolver.
Entre las situaciones contempladas en su guía de proyectos no elegibles están las filtraciones potencialmente dañinas, el deterioro físico avanzado, determinadas inspecciones obligatorias no superadas y reparaciones sin financiar de más de $10,000 por unidad que deban realizarse dentro de los próximos doce meses.
Eso no significa que cualquier evaluación especial impida financiar una propiedad. Importan la naturaleza de la reparación, su estado y cómo se está financiando.
Desde el 3 de agosto de 2026, Fannie Mae eliminó su procedimiento de revisión limitada para las nuevas solicitudes de préstamos, aunque conserva determinadas exenciones de revisión del proyecto.
Además, desde el 4 de enero de 2027, los proyectos evaluados mediante el procedimiento de revisión completa deberán cumplir el nuevo mínimo del 15 % de los ingresos anuales presupuestados por cuotas destinados a reservas, en lugar del 10 %, o satisfacer la alternativa permitida mediante un estudio de reservas adecuado.
Es un requisito hipotecario de Fannie Mae, no una obligación general impuesta por Florida a todas las asociaciones.
Un mercado donde el comprador tiene más opciones
Los datos de MIAMI REALTORS para septiembre de 2026 muestran la presión competitiva que enfrenta el mercado de condominios de Miami-Dade.
| Indicador | Condominios, septiembre de 2026 |
|---|---|
| Precio mediano de venta | $417,090 |
| Variación anual del precio | −0.69 % |
| Meses de inventario | 12.3 |
| Ventas en efectivo | 49.4 % |
Con 12.3 meses de inventario, había una oferta considerable frente al ritmo de ventas. El comprador podía comparar más propiedades, y un edificio con reparaciones importantes sin resolver podía encontrarse en desventaja frente a otro con una situación financiera y estructural más clara.
Que el 49.4 % de las ventas se pagara en efectivo no demuestra por sí solo que casi la mitad de los edificios tuviera problemas de financiación. Las compras en efectivo también responden a otros factores del mercado de Miami.
Lo relevante para ti es que si tu edificio presenta problemas que dificultan conseguir ciertos préstamos, el número de compradores capaces de adquirir tu unidad podría reducirse.
¿Restan valor las obras sin permiso?
Sí, pueden afectar tanto la tasación como la venta. Una ampliación o habitación construida sin permit (permiso de obra) puede no recibir el valor esperado en el appraisal, porque el tasador debe evaluar cómo se reconoce ese espacio y compararlo con propiedades similares.
Además, una obra que necesitaba permiso puede requerir regularización, inspecciones y correcciones. Si el problema aparece durante la compraventa, puede retrasar el closing o provocar una renegociación del precio.
En HABITARE explicamos cómo influye una remodelación en el appraisal y qué obras pueden hacerse sin permiso en Miami-Dade. Antes de vender, conviene comprobar que las mejoras importantes de tu propiedad estén debidamente documentadas.
Una remodelación, ¿puede restarle valor a tu casa?
Sí, aunque el riesgo más frecuente es gastar más de lo que recuperarás al vender.
El tasador compara tu vivienda con propiedades similares de la zona; no suma automáticamente lo que pagaste por las mejoras. Una cocina de $60,000 puede resultar atractiva, pero no necesariamente aumentar la tasación en esa cantidad.
También pueden perjudicarte las remodelaciones demasiado personales o los cambios de distribución. Por ejemplo, unir dos dormitorios puede hacer que tu vivienda compita con propiedades que tienen una habitación menos.
Esto no significa que debas renunciar a mejorar tu casa. Si vas a vivir allí muchos años, la comodidad también importa. Pero si remodelas para vender, primero comprueba qué características valoran realmente los compradores de tu zona. En próximos artículos volveremos sobre este tema en particular.
¿Y lo que no se puede cambiar?
La ubicación, el riesgo de inundación o la cercanía a una autopista o aeropuerto son factores que no puedes eliminar.
Pueden influir en los precios de propiedades comparables, pero eso no significa que cualquier inconveniente esté perfectamente incorporado al precio de una propiedad concreta. Además, sus efectos varían en cada caso.
Lo que sí puedes hacer es evitar sorpresas durante la venta: reunir el historial de la vivienda, documentar reparaciones y tener cotizaciones actualizadas de seguros. Esa información ayuda al comprador a evaluar los costos y riesgos antes de negociar.
La transparencia no cambia la ubicación, pero genera confianza que se traduce en valor que se traduce en un buen cierre. También permite que las partes evalúen los costos y riesgos antes de avanzar con la operación.
¿Qué significa para ti?
Si vas a vender. Prioriza los problemas que pueden complicar el seguro, la financiación o el closing: un techo deteriorado, permisos pendientes y reparaciones críticas del condominio. No gastes en remodelaciones grandes sin comprobar antes si el mercado las valorará.
Si vas a comprar. Revisa el techo, consulta los mapas de inundación de FEMA y pide cotizaciones de seguros. En un condo, solicita las inspecciones, el estudio de reservas y las evaluaciones especiales pendientes.
Si tienes un condominio y no piensas vender. Revisa las cuentas y decisiones de la asociación. Las reparaciones pendientes pueden terminar afectando tus cuotas y el valor de tu unidad. También explicamos qué ocurre cuando no puedes pagar una evaluación especial.
Preguntas frecuentes
¿Un techo viejo baja la tasación?
Puede influir según su estado y las ventas comparables. También puede afectar al seguro y a la negociación. No existe una reducción fija por cumplir 15 años.
¿Estar en zona inundable siempre baja el precio?
No necesariamente en todos los casos. Los estudios encuentran diferencias de precios entre zonas de distinto riesgo, pero cada propiedad tiene características propias. La ubicación, la elevación, los daños anteriores y el costo del seguro pueden modificar el resultado.
¿Conviene arreglarlo todo antes de vender?
No necesariamente. Prioriza los problemas que puedan impedir el seguro, la financiación o el cierre. Las remodelaciones opcionales deben evaluarse según su costo y el mercado local. Vender la propiedad en su estado actual también puede ser una opción.
¿Dónde compruebo si mi casa está en zona inundable?
En el Flood Map Service Center de FEMA. Introduce tu dirección y consulta el mapa vigente. Las zonas A y V, incluidas sus variantes, identifican áreas especiales de riesgo, aunque también pueden producirse inundaciones fuera de ellas.
Qué hacer ahora
- Comprueba la edad y el estado de tu techo.
- Consulta tu dirección en FEMA y cotiza el seguro de inundación.
- Reúne los permisos de las obras realizadas y comprueba si hay alguno pendiente.
- Si tienes un condo, revisa inspecciones, reservas y evaluaciones especiales.
- Antes de remodelar para vender, compara tu propiedad con las ventas recientes de la zona.
No todo lo que le resta valor a una propiedad exige una remodelación. A veces, resolver un permiso, documentar el estado del techo o aclarar las cuentas del condominio resulta más importante para vender que instalar una cocina nueva.
Información verificada y actualizada: 6 de noviembre de 2026.
Este artículo tiene fines informativos y no constituye asesoramiento legal, financiero, inmobiliario ni de seguros. Las condiciones dependen de cada propiedad, póliza, prestamista y jurisdicción. Para conocer el valor de una vivienda concreta, consulta a un tasador autorizado y a los profesionales correspondientes.