
Cuando buscas un condo en Miami, una cuota mensual baja puede parecer una ventaja. Sin embargo, en un edificio antiguo, pagar poco cada mes no siempre significa que el condominio esté bien administrado.
A veces significa que la asociación lleva años reservando menos dinero del necesario para las reparaciones grandes del edificio como el techo, la fachada, la plomería o la estructura.
Entonces, cuando llega el momento de hacer una de esas obras y el fondo de reservas no alcanza, viene de golpe el gasto inesperado. La reparación hay que pagarla igual, y la asociación puede cobrar a cada propietario una evaluación especial para cubrir lo que falta.
En otras palabras, lo que parecía un ahorro mensual puede convertirse después en una factura mucho mayor.
Por eso, una cuota baja en un edificio antiguo no siempre es una ganga, sino que puede ser simplemente un gasto que se dejó para más adelante.
Lo esencial
- Como referencia de mercado, la cuota mediana entre 4.394 listings activos de condos analizados en Miami era de $974 al mes en septiembre de 2026.
- Eso equivale a $11,688 al año, además de hipoteca, impuestos y seguro.
- El lender incluye la cuota de la asociación dentro de tu gasto mensual de la vivienda al calcular cuánto puedes financiar.
- Una cuota muy baja no es necesariamente buena: hay que comprobar cuánto tiene el edificio en reservas.
- La cuota mensual tampoco es el límite de lo que puedes pagar. Una evaluación especial puede aparecer cuando hacen falta fondos extraordinarios.
¿Cuánto se está pagando en Miami?
No existe una estadística oficial para cuotas de condominio en Miami-Dade. Quien te hable de una “cuota típica” y exacta para todos los condominios puede estarse refiriendo a otra cosa o directamente manipulándote.
Lo que sí tenemos es una referencia y un rango útiles.
Un análisis de 4.394 listings activos de condos en Miami, realizado sobre datos de BeachesMLS al 7 de septiembre de 2026, situó la mediana en $974 mensuales. La mitad de las propiedades analizadas estaba entre $599 y $1,539 al mes.
Qué significan esos números. Ese rango tan amplio dice algo importante y es que no puedes comparar dos condos mirando únicamente el precio de venta.
Un condo de $400,000 con una cuota de $1,200 al mes puede terminar exigiendo más dinero de tu bolsillo cada mes que otra propiedad más cara con gastos de asociación mucho menores.
Por eso, cuando compares propiedades, suma primero el costo completo de mantenerlas.
Otro ángulo de lo anterior lo desarrollamos también en: Seguro, impuestos y cuotas: cuánto cuesta mantener una propiedad en Miami.
La cuota también afecta cuánto te presta el banco
Este es un detalle importante porque la cuota del condo también cuenta cuando el banco calcula cuánto puedes pagar cada mes.
El lender no mira únicamente la hipoteca. Para hacer sus números, suma también los property taxes, el seguro y la cuota mensual de la asociación.
Esto significa que, si el condo tiene una HOA de $974 al mes, esos $974 ya ocupan una parte del gasto mensual que el banco considera que puedes asumir.
Piensa en ello de esta forma, si dos propiedades cuestan lo mismo, pero una tiene una cuota de $400 y la otra de $1,000, para el banco no representan el mismo compromiso mensual. En la segunda tienes $600 adicionales de gastos fijos todos los meses.
Eso puede hacer que califiques para una hipoteca menor, aunque el precio de compra de los dos condos sea parecido.
No significa que el banco reste directamente $974 del monto de tu préstamo. El cálculo depende de tus ingresos, tus otras deudas, la tasa de interés y el tipo de préstamo.
Pero la regla práctica es fácil de recordar: cuanto más alta sea la cuota del condo, menos espacio queda en tu presupuesto mensual para la hipoteca.
¿Qué estás pagando con las cuotas de condominio en Miami?
Depende de cada edificio, pero normalmente cubre una combinación de:
- mantenimiento de áreas comunes;
- seguro de la propiedad común;
- administración y personal;
- piscina, gimnasio, seguridad y otras amenidades;
- ciertos servicios compartidos;
- aportaciones a las reservas.
Lo que normalmente no sustituye es tu seguro personal de condo, los property taxes o las reparaciones dentro de tu unidad.
Por eso dos edificios con cuotas parecidas pueden estar pagando cosas muy diferentes. Y aquí aparece una pregunta realmente importante: ¿cuánto de esa cuota está yendo a las reservas del condo? Lo vemos en detalle a continuación.
Por qué una cuota baja puede ser una mala señal
Imagina dos edificios de cuarenta años. Uno cobra $1,000 al mes y destina una parte importante a reservas para el techo, la plomería, la fachada y otros trabajos futuros.
El otro cobra $550. A primera vista, el segundo parece una mejor opción porque vas a pagar mucho menos cada mes. Pero la pregunta es por qué su cuota es tan baja.
Puede haber una explicación perfectamente normal. Quizá tiene menos instalaciones y servicios, menos personal o gastos de mantenimiento más bajos.
Sin embargo, el problema aparece cuando se cobra poco porque no se está guardando suficiente dinero para las reparaciones que el edificio necesitará con los años. Entonces no estás ahorrando realmente. Solo estás dejando ese gasto para después.
Si llega el momento de reparar la fachada o cambiar el techo y las reservas no alcanzan, la asociación tendrá que conseguir el dinero de otra manera. Y una de ellas es cobrar una evaluación especial a los propietarios.
Así, varios años pagando $550 al mes pueden terminar acompañados de una factura extraordinaria de miles de dólares.
Por eso, cuando veas una cuota especialmente baja en un edificio antiguo, no la descartes ni la celebres de inmediato. Pregunta cuánto dinero tiene el edificio en reservas y qué reparaciones tiene previstas.
Las reglas de Florida cambiaron la cuenta
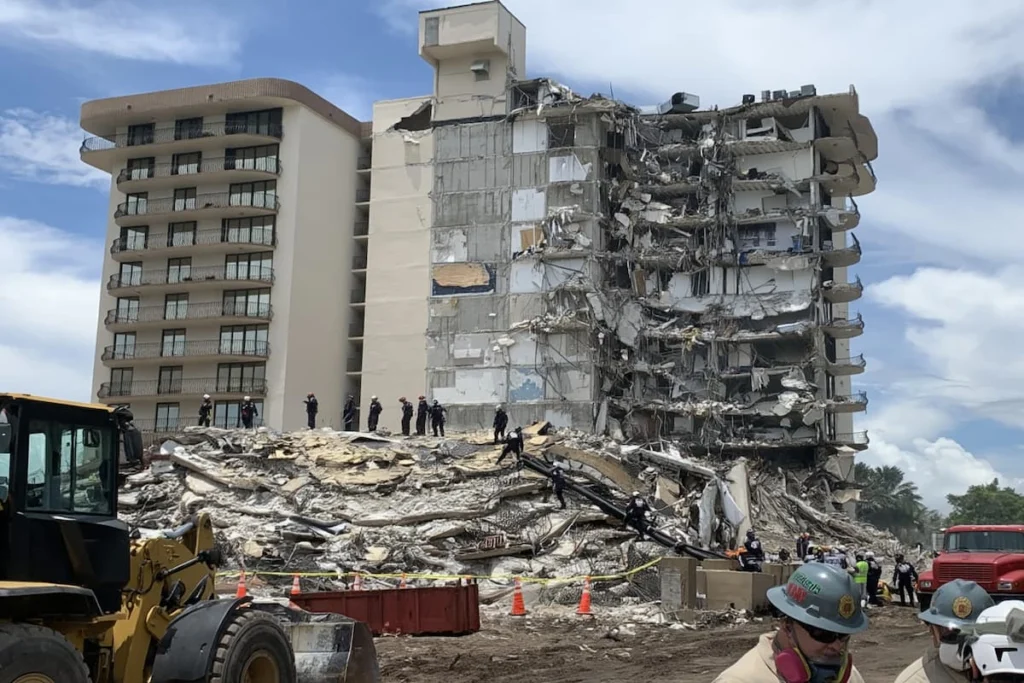
Después del derrumbe de Champlain Towers South en Surfside, Florida, se endurecieron las reglas sobre inspecciones y reservas de determinados condominios.
Los edificios residenciales de condominio de tres pisos habitables o más sujetos a estas reglas deben realizar un Structural Integrity Reserve Study (SIRS) al menos cada diez años.
Ese estudio analiza componentes importantes del edificio, estima cuánto tiempo de vida útil les queda, cuánto puede costar repararlos o sustituirlos y cuánto debería reservar la asociación para afrontar esos gastos.
Además, para las asociaciones sujetas al SIRS, la ley limita la posibilidad de simplemente votar para dejar sin fondos determinadas reservas estructurales. Eso explica parte de las subidas que muchos propietarios están viendo.
En algunos edificios, las cuotas no están aumentando porque de repente cueste mucho más vivir allí; sino porque ahora hay que guardar dinero que antes no se estaba reservando adecuadamente.
Qué revisar antes de comprar
Si estás considerando un condo, no preguntes únicamente cuánto cuesta la HOA.
Pide al menos:
- El presupuesto actual de la asociación.
- El Structural Integrity Reserve Study, si el edificio está obligado a tenerlo.
- Los informes de inspección del edificio.
- Las actas recientes de la junta.
- Las evaluaciones especiales aprobadas o que se estén discutiendo.
El SIRS es especialmente importante porque te permite comparar lo que el edificio debería estar guardando con el plan real de financiación de esas futuras reparaciones.
Las actas también son útiles. Una reparación grande normalmente se discute antes de convertirse en una factura.
La cuota no es el costo máximo
Este es quizá el error más peligroso al calcular cuánto cuesta un condo. La HOA fee es un gasto regular.
La evaluación especial es otra cosa. Es un cargo extraordinario que la asociación puede necesitar para financiar una reparación, cubrir una carencia o afrontar un gasto que el presupuesto y las reservas no pueden absorber.
Por eso, una propiedad con una cuota baja puede terminar siendo más cara que otra con una cuota mensual mayor, pero con reservas mejor financiadas.
Si estás comparando casa y condo, explicamos esta diferencia con más detalle en: Casa o condominio en Miami: dos mercados muy distintos.
Preguntas frecuentes
¿Una cuota alta significa que el edificio está mal administrado? No. Puede reflejar más instalaciones y servicios, seguros costosos, personal o una aportación fuerte a reservas. Hay que revisar el presupuesto para saber qué estás pagando.
¿Una cuota baja es mejor? No necesariamente. En un edificio antiguo, una cuota muy baja merece que revises las reservas y las reparaciones previstas.
¿La cuota afecta mi hipoteca? Sí. Los lenders la incluyen dentro del gasto mensual de vivienda cuando calculan tu capacidad de pago.
¿Puede subir después de comprar? Sí. El presupuesto de la asociación puede cambiar y también pueden aprobarse evaluaciones especiales.
Antes de hacer una oferta
No empieces preguntando solo “¿Cuánto cuesta la cuota?”
Pregunta también:
¿Qué cubre? ¿Cuánto se destina a reservas? ¿Qué reparaciones vienen? ¿Y cuánto dinero tiene realmente el edificio para pagarlas?
Porque en un condominio, pagar menos cada mes no siempre significa gastar menos a largo plazo.
Datos sobre las cuotas: análisis de 4.394 listings activos de condos en Miami sobre datos de BeachesMLS, 7 de septiembre de 2026. La cifra es una referencia de mercado, no una estadística oficial de Miami-Dade.
Este artículo tiene fines informativos y no constituye asesoramiento legal, hipotecario ni financiero.